



От чего зависит стоимость ОСАГО в 2026 году и почему у всех цена разная
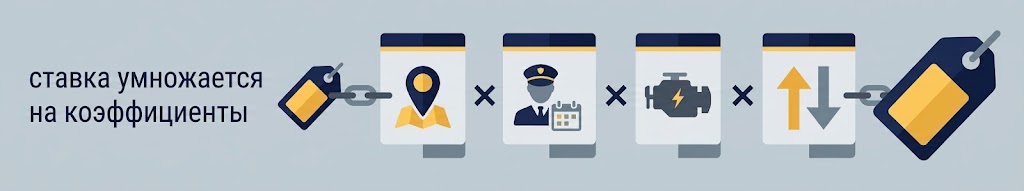
Короткий ответ: стоимость ОСАГО зависит от базовой ставки страховщика и шести коэффициентов, которые утверждает Центробанк, — то есть цену назначает не страховая компания, а формула: базовая ставка, умноженная на коэффициенты. Для легкового автомобиля физлица базовая ставка лежит в коридоре от 1 399 до 8 665 ₽, и внутри этого коридора страховщик волен выбирать сам. Дальше её умножают на регион, возраст и стаж водителя, мощность двигателя и главное — на КБМ, коэффициент безаварийности, который меняет цену в диапазоне от 0,46 до 3,92. Поэтому у двух соседей с одинаковыми машинами полисы могут отличаться вдвое, и это не ошибка.
Из этого следует простая вещь: на ОСАГО экономят не купонами, а коэффициентами. Промокодов в обязательном страховании не бывает — скидка живёт в КБМ, в списке допущенных водителей и в выборе страховщика внутри коридора. А вот каско — это уже добровольный продукт со свободной ценой, и там скидки самые настоящие: за переход из другой компании, за безаварийный год, за франшизу.
От чего зависит стоимость ОСАГО: формула и коэффициенты
Формула простая: базовая ставка × шесть коэффициентов. Считать самому не нужно — это делает калькулятор страховщика, — но знать, что на что влияет, полезно: половина пунктов управляемая.
| Что в формуле | Диапазон | От чего зависит |
|---|---|---|
| Базовая ставка | 1 399 – 8 665 ₽ | тарифный коридор ЦБ; внутри него страховщик назначает ставку сам — отсюда разброс цен между компаниями |
| КБМ — безаварийность | 0,46 – 3,92 | 13 классов; каждый год без выплат двигает вниз, авария по вашей вине — вверх |
| КВС — возраст и стаж | 0,83 – 2,27 | 32 комбинации; молодой водитель без стажа платит почти втрое больше опытного |
| КТ — территория | Москва 1,8; Санкт-Петербург 1,64; Московская область 1,56; в небольших городах и сёлах — ниже 1 | прописка собственника, а не место покупки полиса |
| КМ — мощность | 0,6 – 1,6 | ступени по лошадиным силам |
| КО — ограничение по водителям | 1 или 3,16 | полис «без ограничений» дороже более чем втрое |
Два коэффициента добавляются, если полис нужен не на весь год: КС (сезонность, 0,5–1,0) и КП (короткий период, 0,2–1,0).
Почему ОСАГО подорожало в 2026 году — и почему не у всех
Если полис в этом году вышел дороже прошлогоднего, причина обычно в двух решениях Центробанка, а не в жадности конкретной компании.
- Тарифный коридор расширили ещё на 15% для автомобилей. У страховщиков стало больше свободы в выборе базовой ставки, а значит, и разброс цен между компаниями может оказаться больше, чем вы привыкли.
- Территориальный коэффициент пересчитали в 48 регионах: в 20 он снизился, в 28 вырос. Жителю региона, где КТ подняли, полис подорожал при тех же машине и стаже; там, где снизили, мог и подешеветь.
Поэтому на вопрос «подорожало ли ОСАГО» общего ответа нет: у кого-то цена выросла, у кого-то упала, а у кого-то изменилась только из-за КБМ за прошедший год. Практический вывод: цена, которую вы платили в прошлом году, больше ничего не предсказывает. Считать надо заново, и желательно не в одной компании.
Что меняется этой осенью: камеры начнут проверять ОСАГО
Три изменения, о которых стоит знать до того, как сядете за руль.
Камеры должны начать проверять полис. Поправка в статью 12.37 КоАП принята весной и действует с 1 сентября: за езду без ОСАГО может приходить не больше одного постановления в сутки — это защита от ситуации, когда машина за день попадает в десяток камер. Сам запуск автоматической проверки намечен на 1 октября: к единой страховой информационной системе подключают около тридцати тысяч камер. Проверять полис будут не у всех подряд, а у машин, которые и так попали в кадр за другое нарушение. Оговорка: сроки уже сдвигались, и в МВД публично сомневаются, что инфраструктура готова, — так что запуск может снова уехать.
Штраф за езду без полиса — 800 ₽, при быстрой оплате 600 ₽; за повторное нарушение в течение года — от 3 000 до 5 000 ₽. Если полис есть, но водитель в него не вписан, штраф 500 ₽. Настоящая цена вопроса, конечно, другая: без полиса ущерб пострадавшим виновник возмещает из своего кармана, а лимиты ОСАГО — 400 000 ₽ по имуществу и 500 000 ₽ по жизни и здоровью на каждого потерпевшего.
Десятидневной отсрочки после покупки машины больше нет. С марта 2025 года полис не нужен для постановки на учёт в ГИБДД — но он нужен до первой поездки, включая короткий перелёт от площадки продавца до дома. И полис прежнего владельца вам не достаётся: он привязан к собственнику, так что новому владельцу нужен свой.
Как снизить стоимость ОСАГО: пять рычагов
1. КБМ — самый крупный и самый уязвимый. Разница между худшим и лучшим классом почти девятикратная, а максимальная скидка за безаварийность — 54%. Проверять свой КБМ стоит перед каждой покупкой полиса: он хранится в единой базе и иногда слетает — при смене прав, при ошибке в данных, после перерыва в страховании. Если увидели чужую цифру, КБМ восстанавливают через заявление страховщику; за это ничего не платят.
2. Список водителей. Полис «без ограничений» умножает ставку на 3,16. Если машиной реально управляют два-три человека, вписать их поимённо дешевле, даже когда у кого-то из них скромный стаж. Считайте оба варианта, а не берите открытый полис «на всякий случай».
3. Выбор страховщика внутри коридора. Базовая ставка — это не единая для рынка цифра, а право компании назначить своё значение в пределах от 1 399 до 8 665 ₽. Отсюда простое правило: посчитайте у двух-трёх страховщиков, разница за пять минут работы бывает ощутимой. Для сравнения удобны калькуляторы: расчёт ОСАГО в Согласии и оформление у ВСК, где полис заявлен от 5 507 ₽ и оформляется онлайн примерно за десять минут.
4. Период использования. Если машина зимой стоит в гараже, полис можно взять не на двенадцать месяцев, а на нужные — коэффициент сезонности снижает цену до половины. Ограничение одно: минимальный период в ОСАГО — три месяца, и ездить вне указанного срока нельзя.
5. Данные, которые вы вводите. Мощность двигателя, регион регистрации собственника, стаж — всё это проверяется по базам, и «оптимизировать» их не выйдет: полис с недостоверными данными страховщик вправе признать недействительным или потребовать доплату, а при выплате — предъявить регресс. Экономия на этом заканчивается там же, где начинается ДТП.
Скидки на каско: здесь они настоящие
Каско — добровольное страхование, и цену компания назначает сама. Значит, появляются рычаги, которых в ОСАГО нет.
- Франшиза. Вы берёте на себя первые условные 30–50 тысяч ущерба, страховая — остальное. Полис дешевеет заметно. Подходит тем, кто не побежит оформлять убыток из-за царапины на бампере; не подходит, если машина в кредите и банк требует полное покрытие.
- Переход из другой компании. Это самая недооценённая скидка на рынке: страховщики доплачивают за переманивание клиента. У Согласия такая скидка заявлена до 15% и действует постоянно, не акцией на две недели.
- Безаварийное продление. Там же: при продлении полиса, по которому не было страхового случая, срок нового договора продлевают на месяц за половину его стоимости, а при покупке каско вместе со страхованием квартиры или ипотеки тринадцатый месяц дают вовсе бесплатно.
- Урезанное покрытие. Полис «только угон и полная гибель» стоит кратно дешевле полного. Логика та же, что с франшизой: вы страхуете катастрофу, а мелкий ремонт оплачиваете сами.
- Сервисы внутри полиса. Их считают редко, а деньги там живые. У ВСК каско заявлено от 13 500 ₽, и на покрытиях «Классика» и «Уверенный» при оформлении на сайте или в приложении в полис входят подменный автомобиль до пяти дней на каждый страховой случай и шиномонтаж раз в год. Последнее закрывает целую строку из сезонного бюджета — сколько стоит переобуться целиком, мы считали отдельно.
Две компании для сравнения
Это не рейтинг «кто лучше» — итоговая цена зависит от вашей машины, региона и КБМ, и узнать её можно только расчётом. Таблица о том, чем компании различаются по условиям.
| ВСК | Согласие | |
|---|---|---|
| ОСАГО | заявлено от 5 507 ₽, оформление онлайн примерно за 10 минут | расчёт и оформление онлайн, полис приходит на почту |
| Каско | от 13 500 ₽, есть оплата частями | постоянные скидки за переход и за безаварийное продление |
| Что входит сверх полиса | подменный автомобиль до 5 дней на каждый случай и шиномонтаж раз в год на покрытиях «Классика» и «Уверенный» при покупке онлайн | 13-й месяц в подарок при покупке каско вместе со страхованием квартиры или ипотеки; 13-й месяц за полцены при продлении без убытков |
| Скидка за переход | — | до 15% на каско |
| Страница с кодами | ВСК в каталоге | Согласие в каталоге |
Конкретные коды мы в текст не выписываем: они меняются, а статья висит годами. Актуальные условия по каждой компании — на её странице в каталоге, там всё обновляется автоматически.
Частые вопросы
Бывают ли промокоды на ОСАГО?
На сам полис — практически нет: цена считается по формуле ЦБ, и скидку страховщик может дать только за счёт базовой ставки внутри коридора. Акции обычно вешают не на ОСАГО, а на добровольные продукты — каско, страхование квартиры, путешествия. Поэтому на обязательном полисе экономят коэффициентами, а купон ищут для каско.
Почему ОСАГО в разных страховых стоит по-разному?
Коэффициенты у всех компаний одни и те же — их утверждает Центробанк. Различается только базовая ставка: каждая компания сама выбирает её внутри тарифного коридора от 1 399 до 8 665 ₽ для легковых машин физлиц. Поэтому для одного и того же водителя разница между страховщиками бывает заметной, и расчёт в двух-трёх компаниях занимает несколько минут.
Почему у знакомого с такой же машиной полис дешевле?
Скорее всего, у него другой КБМ, другой регион регистрации или в полис вписано меньше водителей. Плюс сама базовая ставка у разных компаний разная. Совпадение марки и года выпуска не значит почти ничего.
Как проверить и восстановить свой КБМ?
Коэффициент хранится в единой базе, его показывает калькулятор при расчёте. Если цифра не похожа на правду — например, вы ездите без аварий, а скидки нет, — подаётся заявление страховщику на исправление. Услуга бесплатная. Проверять имеет смысл каждый раз перед покупкой полиса: КБМ иногда слетает при смене водительского удостоверения или при перерыве в страховании.
Можно ли купить полис на три месяца?
Да, минимальный период использования в ОСАГО — три месяца, и коэффициент сезонности снизит цену. Но ездить вне указанного периода нельзя: для инспектора и для камеры это то же самое, что полиса нет.
Что даёт франшиза в каско и кому она подходит?
Вы берёте на себя мелкий ущерб, полис за это заметно дешевеет. Подходит аккуратным водителям, которые всё равно не стали бы обращаться из-за царапины. Не подходит, если машина в кредите и банк требует полное покрытие, — условия смотрите в кредитном договоре.
Выгоднее продлевать полис в своей компании или переходить в другую?
Однозначного ответа нет, считать надо оба варианта. В ОСАГО при продлении вы ничего не теряете, КБМ едет за вами в любую компанию. В каско, наоборот, скидка за переход из другой страховой часто перевешивает бонус за лояльность — но только если у вас не было убытков.
Актуальные предложения страховых компаний
Акции и коды у страховщиков живут неделями, поэтому мы держим их не в статье, а в каталоге — там они обновляются сами.
→ Смотреть предложения в разделе «Банки и страхование»
Реклама. САО «ВСК», ИНН 7710026574. erid: LdtCK4eMR, LdtCK4JsV · ООО «СК «Согласие», ИНН 7706196090. erid: LdtCKTr4J, LdtCKUX2A